O Tribunal de Contas da União (TCU) calculou em 11,3% a alíquota de referência da CBS para 2027, acima dos 9,21% estimados antes. O Senado tem até 15 de dezembro para fixar o percentual por resolução, e, segundo o senador Eduardo Braga, o estudo deve chegar à Casa na terça, 10.
A CBS vai substituir, de forma gradual, o PIS/Pasep e a Cofins a partir de 2027 e, junto com o IBS, formará o novo modelo de tributação sobre o consumo. Pela reforma, cabe ao TCU definir a alíquota de referência que preserva a arrecadação dos tributos substituídos. Na última quarta, 28, sob relatoria do ministro Vital do Rêgo, o tribunal concluiu o cálculo depois de examinar e homologar os 17 módulos da metodologia apresentada pela Receita Federal, que também definiu as regras do cálculo.
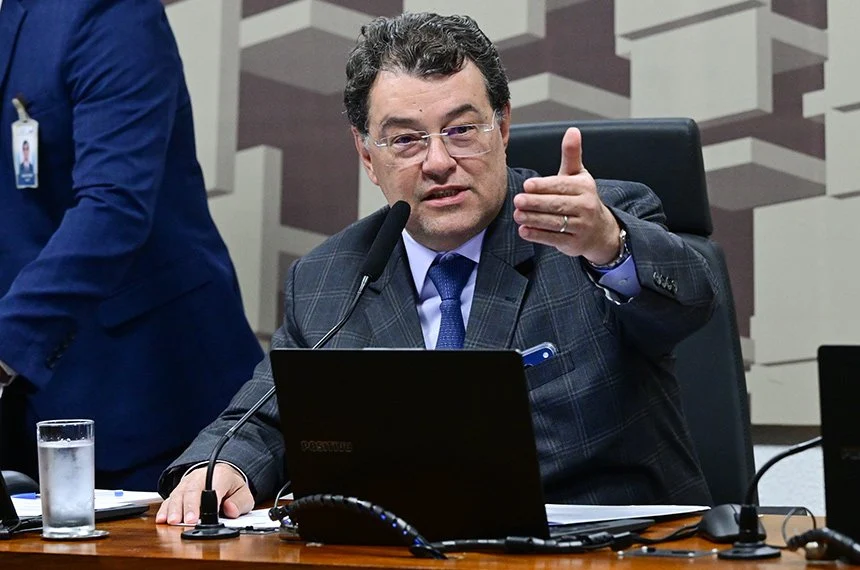
O senador Eduardo Braga (MDB-AM), relator do projeto de resolução que fixará a alíquota, afirmou: “Todos nós fomos pegos de surpresa com uma alíquota de 11,3% na CBS.” Braga questionou o percentual e defendeu análise aprofundada dos critérios usados pelo TCU. Cabe à Comissão de Assuntos Econômicos (CAE) elaborar o projeto de resolução, depois do envio de ofício pela Presidência do Senado.
O Senado tem até 15 de dezembro para fixar a alíquota por resolução. Segundo o próprio Senado, se a resolução não for aprovada no prazo, prevalecerá o percentual calculado pelo TCU. Outra versão do mecanismo, no entanto, afirma que a alíquota passará a valer gradualmente a partir de 1 de janeiro de 2027, sem detalhar a transição. Os 11,3% são uma alíquota de referência, e não a definitiva para 2027. Até agora, nem o TCU nem o Ministério da Fazenda se manifestaram oficialmente sobre o percentual.
A CAE deve realizar audiência pública também na terça, 10, sobre o cálculo e os impactos da nova alíquota. Devem falar representantes do TCU e da Receita Federal, do Ministério da Fazenda e de secretarias estaduais, além de entidades dos setores produtivos.
Um requerimento do senador Izalci Lucas (PL-DF), REQ 107/2026, foi aprovado por unanimidade. O mesmo senador apresentou ofício à Mesa sobre o rito legislativo da resolução, requerimento de informações ao Ministério da Fazenda sobre os dados do cálculo e projeto de lei complementar com verificações anuais da alíquota.
O senador Esperidião Amin defendeu que o debate considere também o IBS e afirmou que a soma das alíquotas de CBS e IBS pode superar 30%, valor que ainda não foi confirmado. Braga concordou com a preocupação, mas quer começar pela CBS, já que a alíquota de referência do IBS ainda não foi definida.
A CBS e o IBS seguem o modelo de Imposto sobre Valor Agregado (IVA), com cobrança não cumulativa, o que permite compensar o tributo pago nas etapas anteriores da cadeia produtiva. Pelo cronograma do TCU, a CBS entra em vigor em 2027 e a transição vai até 2033, quando o novo modelo passa a valer integralmente. Segundo o TCU, todas as alíquotas calculadas são divulgadas com relatórios que detalham a metodologia e os critérios adotados. A alíquota de referência, porém, não significa que todas as empresas paguem o mesmo percentual efetivo, já que a tributação depende do regime, da natureza das operações e de regras específicas.